9 月核心 PCE 月增 0.3%、年增 3.1%,四個數字都符合預期:但實質消費支出是零
9 月的 PCE 報告在 10 月 29 日公布,比前一天的 FOMC 決議晚一天。核心 PCE 月增 0.3%、年增 3.1%(8 月 3.0%),整體月增 0.5%、年增 3.6%(8 月 3.4%),四個數字都和市場預期一致1。
核心服務扣掉住房之後年增 3.6%,是 2024 年以來最高;名目消費支出增加的 0.5% 全部是價格。
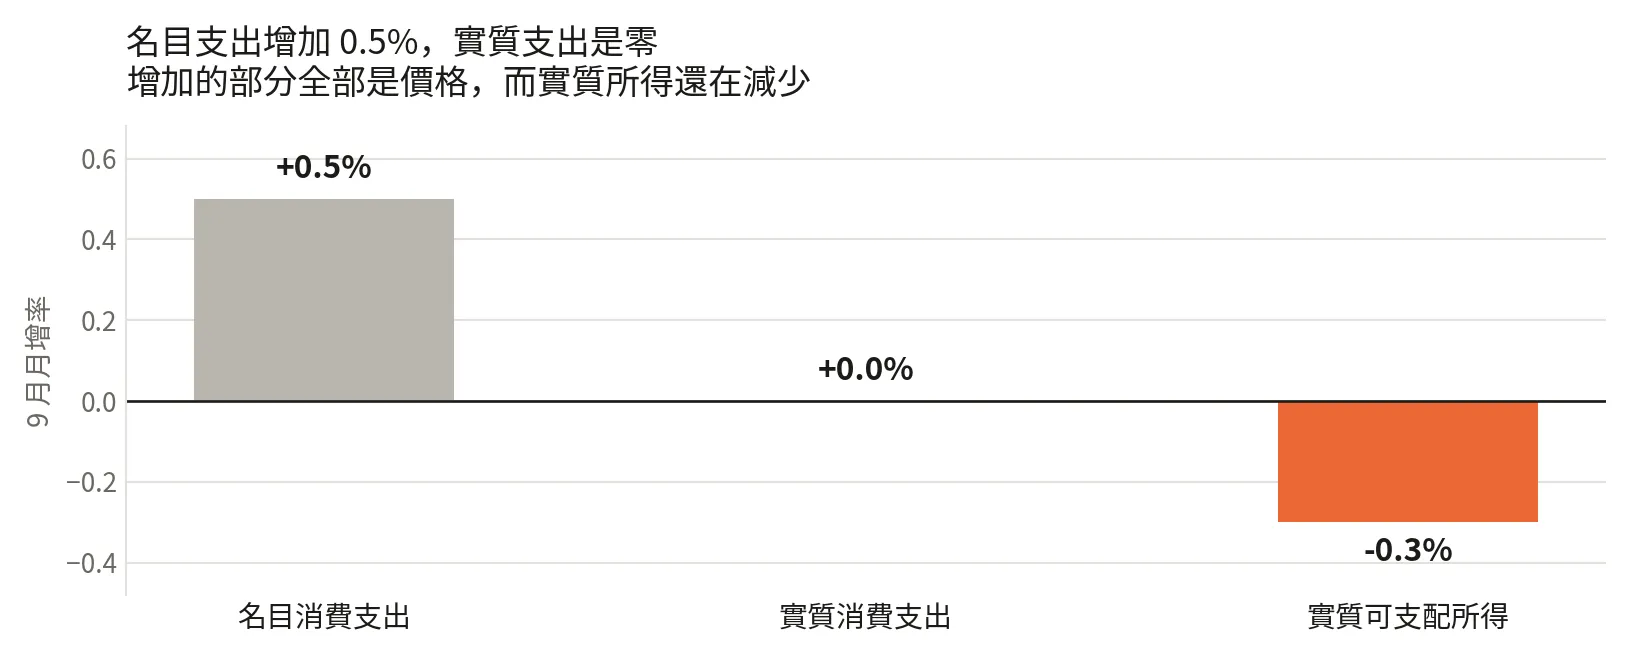
實質消費支出是零
實質消費支出是把名目支出用價格指數平減之後的數量——名目算的是花了多少錢,實質算的是買到多少東西。9 月的算術很乾淨:名目支出增加 0.5%,而 PCE 價格指數也漲了 0.5%,所以實質是零;可支配所得只增加 0.2%,減掉同樣的 0.5%,實質所得就是 −0.3%。
| 9 月 | 變動 |
|---|---|
| 名目個人消費支出 | +1,131 億美元,+0.5% |
| 實質個人消費支出 | +26 億美元,0.0% |
| 個人所得 | +545 億美元,+0.2% |
| 可支配所得 | +527 億美元,+0.2% |
| 實質可支配所得 | −0.3% |
| 儲蓄率 | 3.8%(儲蓄金額 9,111 億美元) |
也就是說,以數量計算,美國人 9 月買的東西和 8 月一樣多,增加的部分全部是價格2;同一個月實質可支配所得還在減少,儲蓄率停在 3.8%。
把這個放在同一天公布的第三季 GDP 旁邊會更清楚:第三季經濟成長 3.4%,優於預期的 3.2%,主要靠消費支出和 AI 投資3。也就是說,這個很強的季度,最後一個月的實質消費是平的。
通膨的問題在服務,而且在擴散
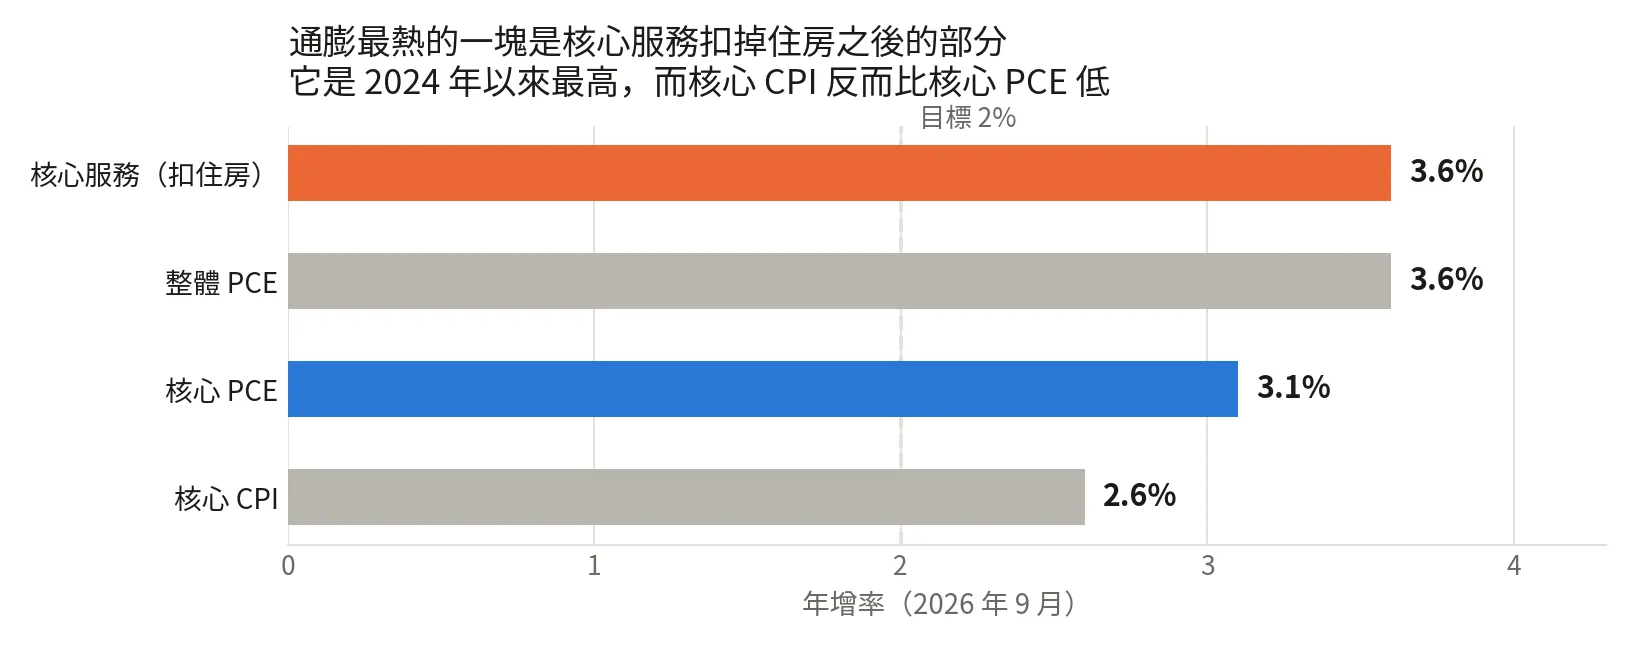
核心 PCE 的 3.1% 本身不好看,但真正該看的是把住房也扣掉之後的那一項——核心服務扣除住房年增 3.6%,月增 0.37%,是 2024 年以來最高4。
這一項之所以重要,是因為它剛好把有機械性或落後性解釋的部分都排掉了:住房是落後的,能源和食品不在核心裡,商品那一項 9 月是 +0.20%。剩下的就是服務本身在漲。
核心 PCE 的三個時間尺度也往同一個方向走:年增 3.1%(8 月 3.0%)、6 個月年化 2.9%(8 月 2.8%)、3 個月年化 2.9%(8 月 2.2%)。
是哪些分項在漲
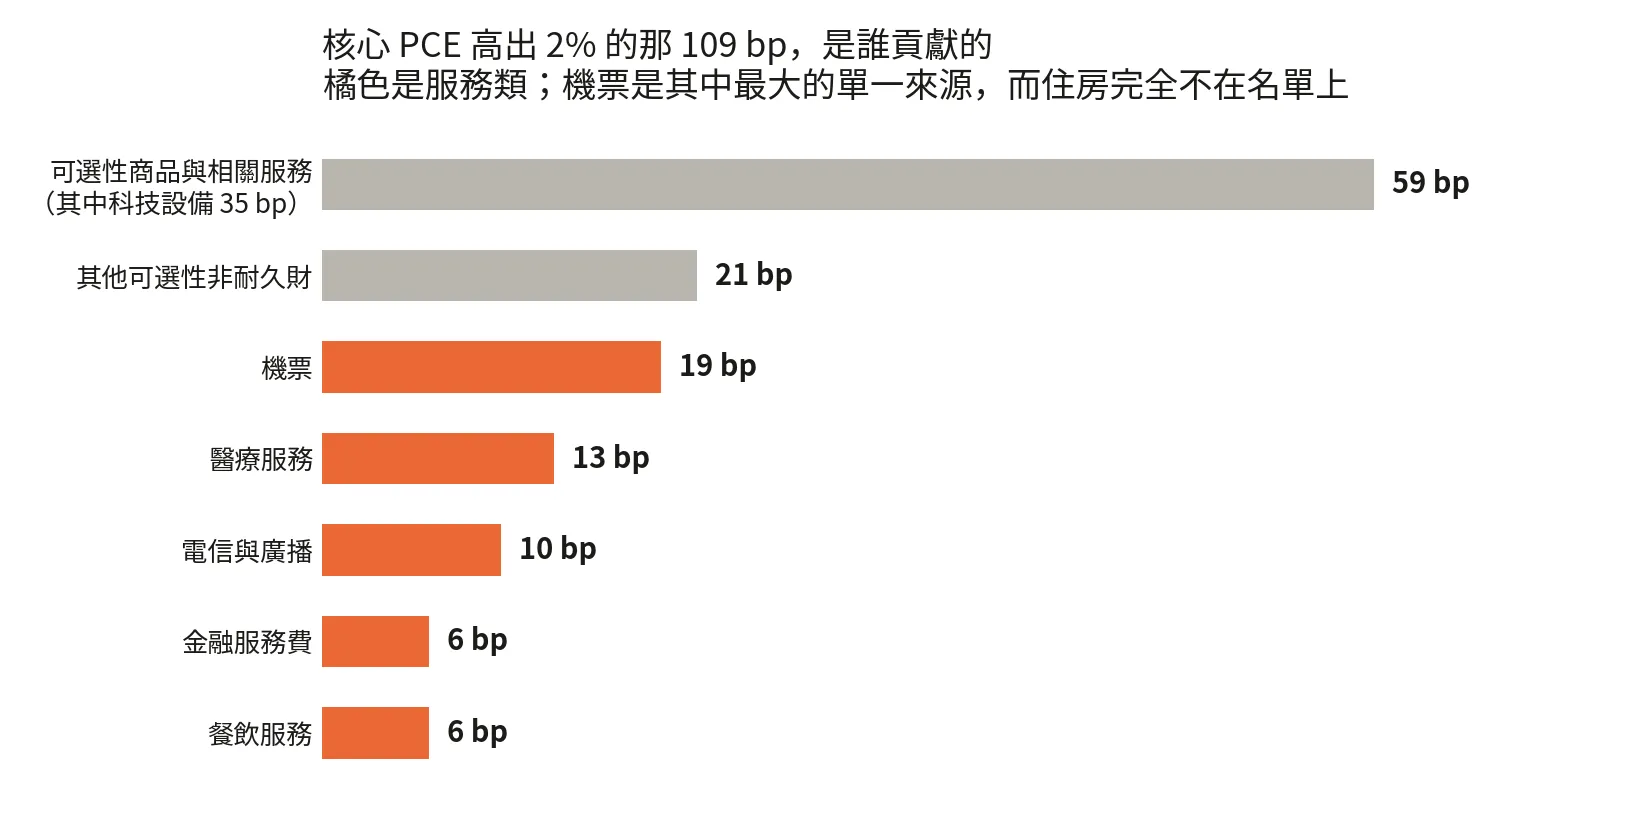
把核心 PCE 高出 2% 的那 109 bp 拆開,服務類裡最大的單一來源是機票5:
| 分項 | 貢獻 | 類別 |
|---|---|---|
| 可選性(非汽車)商品與相關服務 | 59 bp(其中科技設備 35 bp) | 商品為主 |
| 其他可選性非耐久財 | 21 bp | 商品 |
| 機票 | 19 bp | 服務 |
| 醫療服務 | 13 bp | 服務 |
| 電信與廣播 | 10 bp | 服務 |
| 金融服務費 | 6 bp | 服務 |
| 餐飲服務 | 6 bp | 服務 |
科技設備(AI)35 bp 和機票(能源)19 bp 合計 54 bp,佔總共 109 bp 的一半——這兩項剛好就是前一篇裡 Cook 點名的通膨來源。另外,住房完全不在名單上——這和前面核心服務扣住房 3.6% 是同一件事的兩種說法。
機票這一項值得特別記:它是能源價格進入核心的主要通道。能源本身不算在核心 PCE 裡,但燃油成本會透過票價走進核心服務,而 9 月的能源商品與服務年增是 21.3%,8 月是 16.9%6。
和 8 月 PCE 分析的對照
8 月那一篇的結論是核心 PCE 裡有三項高於 3%——商品、住房以外的服務、住房——而且前兩項沒有減速的跡象;最後一點寫的是「未來升息的依據可能會是能源價格……它會透過運輸成本、機票和商品價格傳導進來」。
9 月的資料對這兩個判斷都是支持的:
| 年增 | 8 月 | 9 月 |
|---|---|---|
| 核心 PCE | 3.01% | 3.1% |
| 商品 | 3.55% | 3.9% |
| 住房以外的服務 | 約 3.47% | 3.6% |
| 能源商品與服務 | 16.9% | 21.3% |
| 儲蓄率 | 4.0% | 3.8% |
前兩項不只沒有減速,是加速;能源也還在往上。而那條傳導路徑是對的——機票 19 bp 是服務類最大的單一貢獻者6。
要修正的是措辭:8 月那篇把組成描述成「商品火燙,非住房服務持平」。9 月的非住房服務不是持平,是往上。
另外 8 月那篇最後對動能的提醒也成立。當時 3 個月年化只有 2.05%,我寫那是油價下坡段造成的、不是通膨降溫;現在 3 個月年化回到 2.9%。
核心 CPI 和核心 PCE 的落差還在,而且方向是反的
| 8 月 | 9 月 | |
|---|---|---|
| 核心 CPI 年增 | 2.4% | 2.6% |
| 核心 PCE 年增 | 3.0% | 3.1% |
| 落差 | 60 bp | 50 bp |
正常的關係是核心 CPI 比核心 PCE 高 30 到 40 bp,因為 CPI 的住房權重大得多。現在是反過來的,而且反了 50 bp——對照平常的關係,異常的幅度大約是 85 bp。
這件事值得單獨處理,不是一段可以講完的。不過有一點要講清楚:民眾實際上是感受到通膨的——他們感受的是含能源和食品的整體物價,整體 PCE 年增 3.6%、整體 CPI 3.7%,而同一個月實質消費支出是零、實質所得在減少。這四個數字裡離實際感受最遠的,反而是核心 CPI 的 2.6%。
我的想法
一、這份報告顯示相較於 8 月,更多項目開始出現價格上漲的趨勢。 從直觀來看,應該符合市場對 12 月升息的預期。核心 PCE 從 8 月的 3.0% 升到 3.1%、核心服務扣住房 3.6%、3 個月年化從 2.2% 跳到 2.9%。
二、和 8 月相比,這一次的上漲是全面的。 核心 PCE 3.01% → 3.1%、商品 3.55% → 3.9%、住房以外的服務約 3.47% → 3.6%、能源商品與服務 16.9% → 21.3%——這四項同時往上,沒有一項是靠單一分項撐起來的。8 月那篇的判斷是前兩項「沒有減速的跡象」,9 月不只沒有減速,是加速。
三、核心 PCE 超出 2% 的那 109 bp,有一半來自科技設備(AI)35 bp 和機票(能源)19 bp。 除了醫療 13 bp、電信與廣播 10 bp、金融服務費 6 bp 這合計約 29 bp 的合約與管制定價以外,其他可能是由這兩個來源傳導而來,這確實符合 FOMC 的擔憂。
四、實質消費是這一系列到目前為止第一個指向需求端的數據。 之前討論的都是供給出問題(油價與閒置產能)或資金成本上升(前一篇的 FOMC)。實質消費是零、實質所得在減少、儲蓄率只有 3.8%,這是需求端可能開始被壓抑的指標。一個月不構成趨勢,但這卻是一個值得觀察的現象,因為需求端如果被壓抑,基本上價格將會自動回落,理論上升息的急迫性會跟著下降。
五、我接下來會追蹤這幾件事:(1)核心服務扣住房的 3.6% 會不會繼續走高。(2)實質消費會不會連續第二個月不變。(3)10 月的 PCE。
備註:
12 月升息的定價在報告之後小幅回落,從前一天的 84.2% 到 79.6%(CME FedWatch),一週前是 73.3%1。數字符合預期,所以它既沒有讓前一天的按兵不動顯得有先見之明,也沒有讓它顯得是錯的。
核心服務扣住房的月增 0.37% 和核心 PCE 未四捨五入的月增 0.32% 引自華爾街日報記者 Nick Timiraos 當日的整理,不是 BEA 直接公布的欄位。另有民間機構把這個年增算成 3.55%,和 3.6% 的差異來自各家的分項定義不同。
Footnotes
-
9 月 PCE(美國商務部經濟分析局,2026 年 10 月 29 日公布):整體月增 0.5%、年增 3.6%;核心(扣食品與能源)月增 0.3%、年增 3.1%。四個數字都和市場預期一致(8 月為整體 3.4%、核心 3.0%)。12 月升息定價引自 CME FedWatch:報告後 79.6%、前一天 84.2%、一週前 73.3%。 ↩ ↩2
-
所得與支出的金額與變動率全部引自 BEA 的 Personal Income and Outlays(2026 年 9 月):個人所得 +545 億美元(+0.2%)、可支配所得 +527 億美元(+0.2%)、實質可支配所得 −0.3%、名目消費支出 +1,131 億美元(+0.5%)、實質消費支出 +26 億美元(月增率不到 0.1%,表上列 0.0%)、儲蓄率 3.8%、儲蓄金額 9,111 億美元。 ↩
-
第三季 GDP 初估年化成長 3.4%(預期 3.2%),BEA 同日公布。 ↩
-
核心服務扣除住房 9 月月增 0.37%、年增 3.6%(2024 年以來最高);核心商品月增 0.20%;核心 PCE 未四捨五入的月增為 0.32%,年增 3.1%(8 月 3.0%、一年前 2.8%),6 個月年化 2.9%(8 月 2.8%),3 個月年化 2.9%(8 月 2.2%)。以上引自 Nick Timiraos 當日對 BEA 資料的整理。核心 CPI 的 2.6% 為 9 月數字。 ↩
-
核心 PCE 年增超出 2% 的部分(約 109 bp,對應核心 3.09%)的分項貢獻引自 Employ America 的 Core-Cast:可選性(非汽車)商品與相關服務 59 bp(科技設備 35 bp)、其他可選性非耐久財 21 bp、機票 19 bp、醫療服務 13 bp、電信與廣播 10 bp、可衡量的金融服務費 6 bp、餐飲服務 6 bp。這些加起來是 134 bp,多於 109 bp 的總超出幅度,原文沒有說明差額,推測是其他分項有負貢獻,所以這些數字要當成各分項的量級,不是一個完整的加總。同一份資料把修剪平均估在 2.65% 到 2.76%,低於核心——也就是超出的部分是集中的,不是全面的。 ↩
-
商品年增 3.9%、服務 3.5%、非耐久財 4.5%、能源商品與服務 21.3%(8 月 16.9%)、扣除能源與住房的 PCE 3.6%,以及儲蓄率從 8 月修正後的 4.0% 降到 3.8%,引自對 BEA 9 月表格的民間整理(macro4micro),不是 BEA 新聞稿的欄位。8 月的對照值(核心 3.01%、商品 3.55%、住房以外的服務約 3.47%、能源 16.85%)取自本站 8 月那一篇。 ↩ ↩2