9 月 CPI 整體 3.7%、核心 2.6%:上漲主要來自於能源和住房(核心)
CPI 報告整理
10 月 14 日公布的 9 月 CPI1:
| 9 月 | 市場預期 | 8 月 | |
|---|---|---|---|
| 整體 月增 | +0.6% | +0.6% | +0.4% |
| 整體 年增 | 3.7% | 3.6% | 3.4% |
| 核心 月增 | +0.3% | +0.2% | +0.3% |
| 核心 年增 | 2.6% | 2.5% | 2.4% |
四項全部等於或高於預期,整體 3.7% 是這一輪最高。
但把那個月增拆開2:
| bp | 佔比 | |
|---|---|---|
| 能源(直接) | 約 38 | 約 62% |
| 住房 | 約 12 | 約 20% |
| 經濟體其他所有東西加起來 | 約 12 | 約 19% |
| 食品 | 0 | 0% |
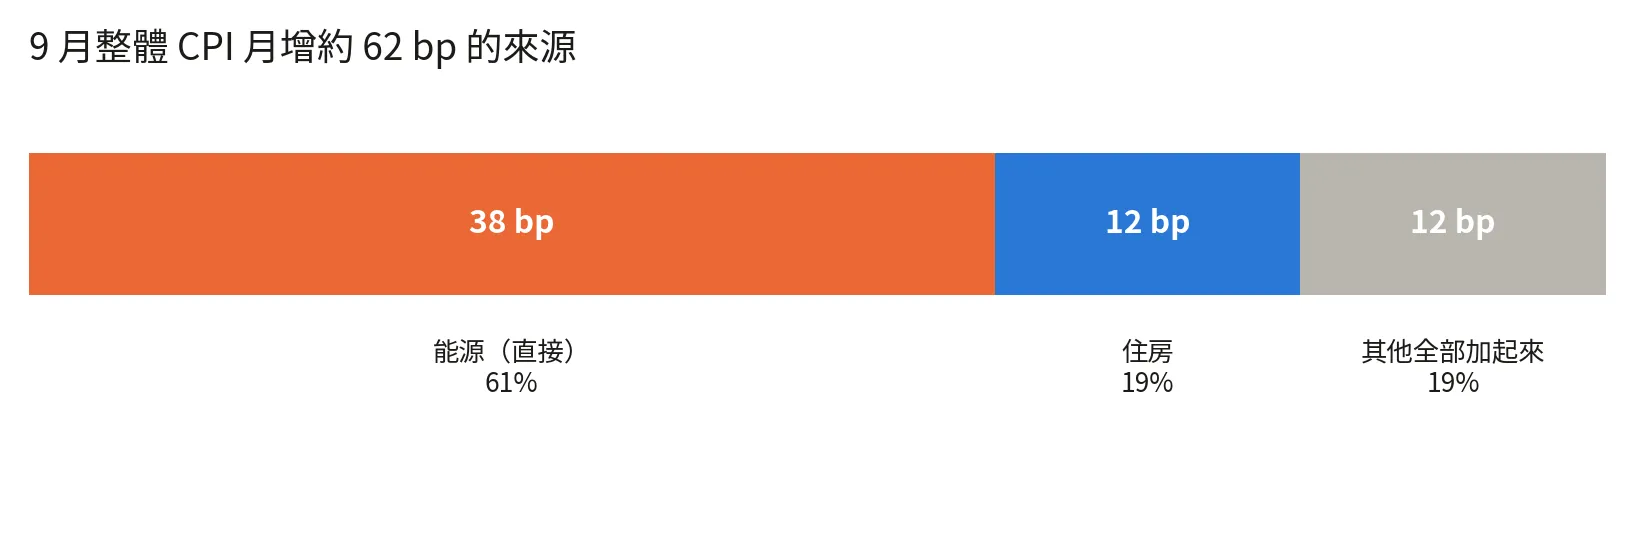
經濟體裡除了能源和住房以外的所有東西加起來,一個月只和住房一樣多——兩者合起來還不到能源的三分之二。
油價的衝擊,而來源是戰爭
汽油年增 +34.2%、機票 +22.4%、能源 +20.4%——然後是一道懸崖。食品 +2.5%、醫療服務 +2.5%、新車 +0.6%、二手車 −1.5%、醫療用品 −3.3%。
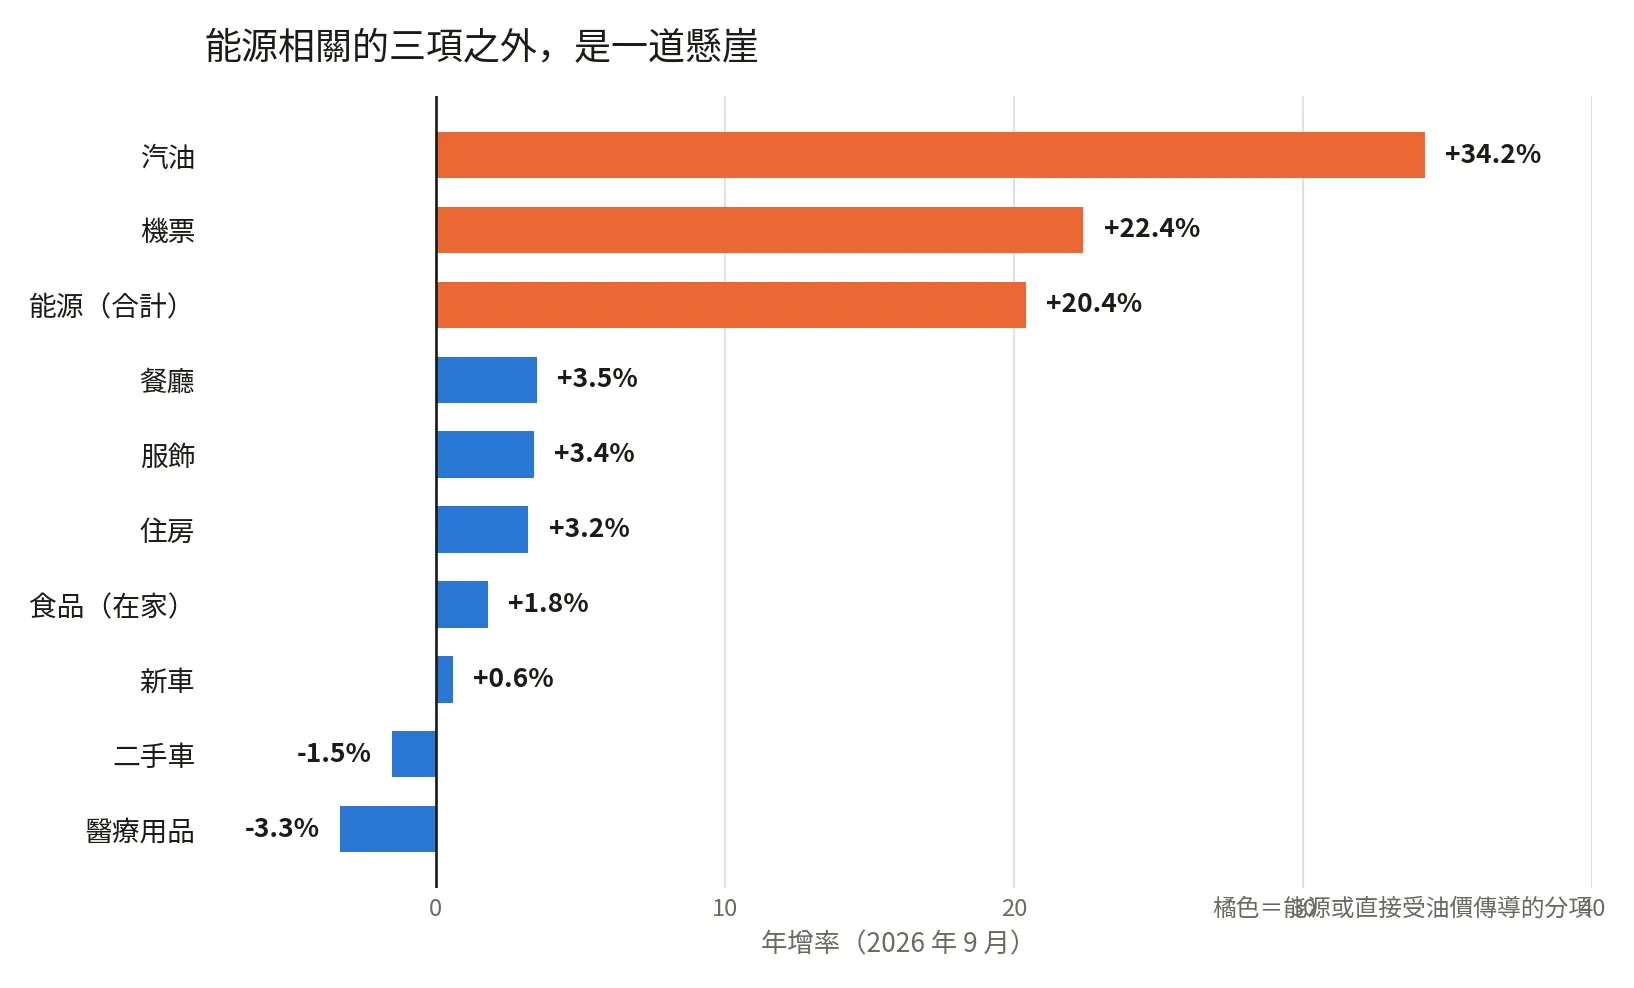
布蘭特原油從 2025 年 9 月的 68.52 美元走到 2026 年 9 月的 113.96 美元,漲 66%。原油大約是加油站價格的一半,而稅是按加侖數固定收的,所以原油的漲幅傳到零售油價時大致被打對折3。但剩下那一半不是常數——煉製與配送的毛利有它自己的供需,而現在這部分因為烏俄戰爭的因素反而是瓶頸之一。
整體和核心之間那 110 bp 的差距,主要來自於戰爭造成的能源短缺。
而且原油和煉能是兩個不同的問題。 2026 年 9 月的 3-2-1 裂解價差月均 68.23 美元,是 2006 年 6 月以來最高;柴油的裂解價差約 100 美元/桶,是歷史紀錄。原因是實體產能被打掉——全球約 700 到 800 萬桶/日的煉能停機(俄羅斯約 500 萬、中東約 200 萬),美國煉廠開工率約 96%,成品庫存極低4。
而油價的來源是美伊戰爭。 這場戰爭在 2026 年 3 月開打,布蘭特從 3 月 3 日的 81.49 美元,到 3 月下旬荷莫茲海峽航運幾乎停擺、伊拉克宣告不可抗力時的 112.19 美元;4 月底在封鎖消息下觸及 126 美元的四年高點。6 月下旬油輪恢復通行,又掉回 73.74 美元。然後在這個基礎上回到 9 月底的 113.96 美元5。
所以這個分項的價格不是由貨幣政策決定的,是由戰場和談判桌決定的。 布蘭特從 9 月 30 日的 113.96 美元掉到 10 月 13 日的約 105 美元,−7.4%,理由是美伊談判。
核心 CPI 的分析
核心月增 0.3%,和 8 月一樣;年增從 2.4% 走到 2.6%。月增沒有加速,但年增往上,這兩件事看起來矛盾,其實不是。
第一:月增 0.3% 年化起來是 3.7%,遠高於目前的年增 2.6%。所以只要每個月維持 0.3%,年增就只會往上增加——它爬的不是新的加速,是現有步調的累積。要讓核心年增轉弱,月增得掉到 0.2% 以下。
第二:關於這 0.3% 的分析,根據核心的權重:住房佔 CPI 的 35.343%、核心佔 79.114%,所以住房在核心裡的權重是 44.7%。住房月增約 0.34%,對核心的貢獻就是 0.447 × 0.34 ≈ 0.15 個百分點——也就是核心那 0.3% 裡面,住房一項就占了大約一半。剩下的一半分得很清楚:醫療服務 +0.3%、服飾 +0.3% 跟核心同速,等於維持現狀;真正跑在核心前面的只有**二手車 +0.7%(核心的 2.3 倍)和機票 +1.2%(4 倍)**這兩個權重很小的分項,而二手車的年增仍是 −1.5%,是在一個下跌的水準上反彈一個月;至於新車 +0.2%、醫療用品 −0.7%,以及佔核心三分之一權重的其餘項目(隱含月增約 0.23%),都在往下拉。
機票值得單獨講。它的權重只有核心的 1.3%,但年增 +22.4%,貢獻了核心 2.6% 裡的 0.30 個百分點——也就是說,能源雖然不算在核心裡,它會透過航空燃油這類管道傳遞進來。不過它的年增其實從 8 月的 23.4% 降到 22.4%,所以它是撐住核心目前的位置,並沒有繼續推動核心上升。
所以核心上升不是一個全面性的需求加速。 一半是住房,一部分是能源的傳導。既然住房佔了核心的一半,它值得單獨拆開看。
住房部分的簡單分析
住房月增從 +0.3% 走到 +0.4%,年增從 3.0% 走到 3.2%。但月的變化和年的變化成因完全不同,必須分開看。
月增那一跳是 OER,不是旅館。
| 分項 | 佔 CPI 權重 | 佔住房 | 9 月月增 | 貢獻 |
|---|---|---|---|---|
| 業主等價租金(OER) | 25.92% | 73.3% | +0.3% | 22.0 bp |
| 主要住宅租金 | 7.74% | 21.9% | +0.2% | 4.4 bp |
| 外宿(旅館) | 1.40% | 4.0% | +2.0% | 7.9 bp |
| 租客與家戶保險 | 0.29% | 0.8% | 0.0% | 0.0 bp |
把住房月增從 8 月的 0.286% 走到 9 月的 0.343% 這 5.7 bp 拆開,跳起來的是 OER:從 +0.2% 走到 +0.3%,一項就貢獻 +7.3 bp6。而 OER 佔住房 73%、佔整個核心 33%。
剔除旅館來看:住房從 8 月的 0.198% 走到 9 月的 0.275%。對照 3.2% 年增所隱含的 0.26%/月,9 月這個數字本身不算異常;但相對 8 月,它是加速的7。
而這一部分上升的原因,很可能正是利率本身。 房貸利率高,家庭買不起房、留在租屋市場,需求就推著租金走。如果是這樣,升息不但解決不了,還會讓它更嚴重——這點後面會再談。
值得注意的是:用公布的權重重建出來的住房月增是 0.343%,剛好低於 0.35 的進位門檻。所以「0.3 → 0.4」有一部分是四捨五入的產物,不是真的加速了 10 個基點。
但年增那一側是結構性的,而且方向已經往上。
市場租金已經轉向:ZORI 9 月年增 +2.7%,是 2025 年 4 月以來最大,且從 2026 年 4 月起每個月都在加速;公寓租金 1.5%(6 月)→ 1.9%(7 月)→ 2.2%(8 月),74.6% 的都會區月月在漲,是 2023 年 3 月以來最高的比例8。
原因是供給,不是需求。 租屋優惠還在增加(39.6% 的待租物件有優惠,一年前是 37.4%),而且就業是偏軟的。公寓完工量從 2024 年第三季高點的約 16 萬戶掉到 2026 年第二季的約 7.77 萬戶,−51%;建照比 2022 年高點低 31%。
而這個循環進到 CPI 的路徑就是 OER——它吃的是單戶住宅的租金,一項就佔 CPI 的 25.9%,是整份指數裡最大的一塊。市場租金領先 CPI 住房大約一年,所以上面那些數字要到 2027 年才會走完。
升息能解決哪些通膨問題
-
需求破壞:真的存在,但太慢。現代的汽油需求彈性估計約 −0.37,是舊估計(−0.03 到 −0.08)的 5 到 12 倍——但那描述的是對價格變動的反應。而且就算用這個比較有彈性的估計,要讓油價回落 34%,需求量得掉大約 12.6%9。升息走的是所得 → 信用 → 需求 → 價格,這條鏈以季到年計。要把 34% 的漲幅壓回去,需要一場衰退。
不過要壓住後續的 CPI,並不需要把價格打回戰前。只要汽油停止上漲,能源對月增的直接貢獻就歸零,整體月增只剩核心那 23.7 bp。而布蘭特已經從 9 月底的 113.96 美元掉到 10 月 13 日的約 105 美元,按前面那個對折的傳導,零售油價約 −4%,對月增的貢獻大約是 −14 bp——比住房那 +12 bp 還大10。然而戰爭仍陷膠著,似乎很難獲得穩定的油價。
-
美元:這條管道結構性地弱掉了。國際清算銀行的研究發現,油價與美元的關係在 2019 年前後變號——美國變成淨石油出口國之後,油價走高反而改善美國的貿易條件,所以強美元和高油價現在更容易同時出現11。
-
傳導到薪資與預期:會有效果,但目前通膨的主要來源是油價,而油價是戰爭造成的。除了油價以外的其他影響因素並沒有明顯過熱,因此在油價不下降的前提下,效果不大。
-
住房(反向):升息推高房貸利率,把家庭留在租屋市場裡,而租屋的供給正在 −51% 的完工量崩跌中。它會把住房往上推,不是往下。
-
煉油產能:升息完全碰不到。 被攻擊打掉的 700 到 800 萬桶/日煉能,不會因為利率而恢復。而柴油是貨運的燃料,柴油 → 運費 → 核心商品是能源真正可能留在核心裡的那條路,比機票那條大得多、也持久得多。
升息對約六成影響可能不大,同時對住房約兩成產生負面影響,而剩下的約兩成本來就在目標以內。
我的理解
一、這不是一個全面性的通膨問題,是一次由油價衝擊帶動的單向通膨——這不是一個過熱的經濟體。核心 2.6%、二手車 −1.5%、醫療用品 −3.3%。
二、住房的年增開始反轉,而原因在供給那一側。 月增那一跳是雜訊沒錯,但年增的轉向是真的,而且原因是營建供給崩掉,不是需求回來。這一塊會慢慢推到大約 2027 年中。
三、升息對這份 CPI 的影響效果有限,特別是對住房的效果可能是相反的,這點我們可以持續觀察。 利率生產不出石油,而布蘭特近期是因為談判的消息在跌;至於住房,升息推高房貸利率、把家庭留在租屋市場,推的是 OER 這個佔 CPI 四分之一的分項。
四、委員會手上最新的 PCE 會是 8 月的那一份。 FOMC 排在 10 月 27 至 28 日,9 月的 PCE 要到 10 月 29 至 30 日才公布。所以會上能看到的最新 PCE 是核心年增 3.0% 的 8 月那份,而對 9 月的物價,他們只有這份 CPI。
Footnotes
-
美國勞工統計局《消費者物價指數》,2026 年 9 月,2026 年 10 月 14 日發布(USDL-26-1574)。月增為季調後,年增為未季調。市場預期為媒體整理的共識值。 ↩
-
分解是用 BLS 公布的相對重要度(2026 年 7 月:能源 7.347%、食品 13.540%、核心 79.114%、住房 35.343%)乘以 9 月的季調月增率算出來的:能源 7.347%×5.2% = 38.2 bp、核心 79.114%×0.3% = 23.7 bp、食品 13.540%×0.0% = 0 bp,合計 61.9 bp;住房用重建值 0.3435%(見下節)得 12.1 bp,核心扣掉住房後的 11.6 bp 就是「其他全部」。合計 61.9 bp 與標題的 0.6% 之間的差是四捨五入。9 月的相對重要度會比 7 月略有不同——汽油 9 月又漲 9.1%,能源權重只會更高,所以 38 bp 可能仍是低估。 ↩
-
布蘭特原油 68.52 美元(2025 年 9 月)→ 113.96 美元(2026 年 9 月)。原油約佔加油站價格一半:EIA 2026 年 5 月的分解是原油 52%、煉製 22%、配送與行銷 15%、稅 12%;稅為聯邦 18.4 美分加各州平均約 33.6 美分,不隨油價變動。要說清楚的是,「一半」只是成本佔比,不是一個傳導定律——美國零售油價的原油投入更接近 WTI 而非布蘭特,而 9 月底到 10 月初布蘭特對 WTI 的價差達 12.68 到 13.80 美元(正常為 3 到 6 美元,原因是波斯灣油輪運費飆至約 33 美元/桶);同期煉油毛利也在上升。用布蘭特算會高估原油投入,用「毛利不變」會低估另一半,兩者方向相反。傳導速度上,月頻資料顯示零售汽油的月變動與同月原油變動相關 0.74、與前一月 0.45、與前兩月 0.06,大致在一個月內完成,不是一個季度。 ↩
-
裂解價差與停機煉能引自 2026 年 8 至 10 月的能源市場報導:3-2-1 裂解價差 2026 年 9 月月均 68.23 美元(2006 年 6 月以來最高)、柴油裂解價差約 100 美元/桶;全球約 700 至 800 萬桶/日煉能停機(俄羅斯約 500 萬桶/日為烏克蘭攻擊所致、中東約 200 萬桶/日為無人機攻擊),荷莫茲海峽使部分煉廠取得原油困難,俄羅斯停止柴油出口,美國煉廠開工率約 96%。這些是業界與分析報導的數字,不是官方統計。 ↩
-
布蘭特油價與事件序列:2026 年 3 月 3 日 81.49 美元(伊朗戰爭開始)、3 月下旬 112.19 美元(荷莫茲海峽航運大致停擺、伊拉克宣告不可抗力)、4 月底四年高點 126 美元、6 月 24 日 73.74 美元(油輪恢復通行)、9 月底 113.96 美元、10 月 13 日約 105 美元(美伊談判)。7 月到 9 月之間回升的細節我沒有逐一查證,這裡只標出兩端的水準。 ↩
-
住房各分項權重引自 CPI 表二的相對重要度;貢獻與重建後的 0.343% 同樣帶 ±1 bp 的重建誤差。 ↩
-
8 月的住房月增是用同一組權重與 BLS 公布的 8 月分項(OER +0.2%、主要住宅租金 +0.2%、外宿 +2.4%)重建的,得 0.286%(剔除外宿 0.198%)。所有月增都只公布到小數一位,所以 OER「0.2 → 0.3」的實際幅度可能遠小於 0.1 個百分點——方向是公布值說的,幅度不可靠。 ↩
-
ZORI 引自 Zillow 2026 年 9 月與 7 月租金報告;公寓租金引自 Chandan Economics 2026 年 9 月多戶住宅更新;完工量、建照與租屋優惠引自 RealPage 2026 年第二季供給更新。 ↩
-
彈性值引自達拉斯聯準銀行 2020 年 6 月 16 日的文章:現代估計 −0.37 來自 Coglianese, Davis, Kilian & Stock (2017),以各州汽油稅變動為工具變數;−0.03 到 −0.08 來自 Hughes, Knittel & Sperling (2008),同文另引 EIA (2018) 的 −0.01 到 −0.04。12.6% 是我自己用彈性反推的:34% × 0.37 ≈ 12.6%,而且這個算法假設彈性在這麼大的價格變動下仍然適用,實際上不一定。作為對照,2020 年(封城那一年)美國汽油消費量為 804.9 萬桶/日,2023 年為 894 萬桶/日,兩者差約一成——也就是說,12.6% 大致是「正常年與封城年」之間的落差。 ↩
-
汽油在 CPI 的權重約 3.6% 是我用能源 7.347% 與 9 月汽油月增 +9.1% 回推的估計值,不是 BLS 公布的數字;105 美元是布蘭特 10 月 13 日的單日報價,而 CPI 汽油是零售價的月平均、還有約一個月的滯後。所以 −14 bp 是量級估計,不是預測。要讓整體年增回到核心的 2.6%,需要的是汽油從現在的水位再跌約 25%(1 − 1÷1.342),那才是回到戰前的價格。 ↩
-
油價與美元關係變號引自國際清算銀行工作論文第 1083 號(Rees)。 ↩