9 月 PPI 月增 1.3%、年增 6.3%:四年最熱的一份報告,但今天的市場冷淡以對
PPI 報告整理
10 月 15 日公布的 9 月生產者物價指數(PPI)1:
| 9 月 | 市場預期 | 8 月 | |
|---|---|---|---|
| 最終需求 月增 | +1.3% | +0.5% | +0.5% |
| 最終需求 年增 | 6.3% | 5.4% | 5.6% |
| 扣食品、能源、貿易服務 月增 | +0.5% | — | +0.3% |
| 扣食品、能源、貿易服務 年增 | 5.0% | — | — |
月增 1.3% 是 2022 年 3 月(+1.7%)以來最大;年增 6.3% 是 2022 年 12 月(6.4%)以來最高。
拆開來看:
| 9 月月增 | |
|---|---|
| 最終需求商品 | +2.6%(2009 年 12 月有此數列以來最大) |
| ⋯其中能源 | +10.8% |
| ⋯其中汽油 | +20.3% |
| ⋯其中食品 | +1.2% |
| ⋯商品扣掉食品與能源 | +0.3% |
| 最終需求服務 | +0.8%(2026 年 4 月以來最大) |
| ⋯貿易毛利 | +1.4% |
| ⋯運輸與倉儲 | +3.4% |
| ⋯服務扣掉貿易、運輸、倉儲 | +0.3% |
更上游更熱:中間需求的已加工商品月增 2.5%、年增 14.1%(2022 年 8 月以來最高);未加工商品月增 8.4%、年增 21.5%;原油月增 28.3%1。
和 CPI 是同一個故事,只是早一個環節
這份報告的結構和昨天的 CPI幾乎一模一樣:漲的是能源,剩下的是被能源帶動的運費與毛利,而不受能源影響的部分沒什麼事。
| 1.3% 的來源 | 佔比 |
|---|---|
| 能源 | 約 42% 到 49% |
| 批發毛利 | 約 20% |
| 運輸與倉儲 | 約 12% |
| 其他服務 | 約 10% |
| 食品 | 約 5% |
| 其他商品 | 約 4% |
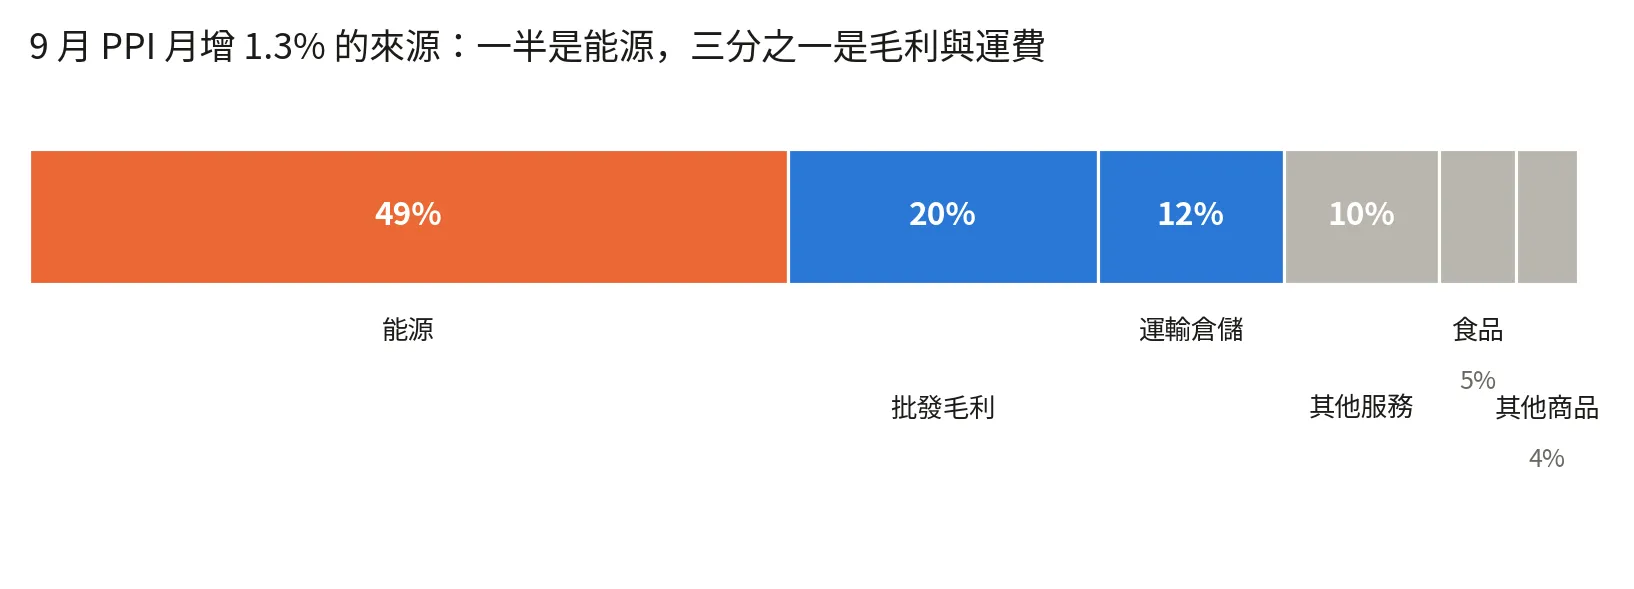
這個分解是用 BLS 公布的權重自己算的,不是官方的分解,而能源那一項帶著一個相當寬的區間2。但有一個不需要分解就能看的交叉驗證:把能源拿掉,最終需求月增 +0.7%;再把毛利和運費也拿掉,剩下的兩個「乾淨」數字都是 +0.3%——商品扣掉食品與能源是 +0.3%,服務扣掉貿易、運輸、倉儲也是 +0.3%。
唯一不合這個讀法的數字是扣食品、能源、貿易服務的年增 5.0%,對照核心 CPI 的 2.6%,中間差了 240 個基點。兩種可能的解釋:生產端吸收了還沒傳到消費者身上的成本(對未來的 CPI 不利),或者生產端的能源密集度相較於消費者更高。這個部分以後可以再研究。
這份報告對核心 PCE 幾乎沒有影響
克里夫蘭聯準銀行的即時推估(nowcast)在 PPI 公布後重跑,9 月核心 PCE 維持 月增 0.28%、年增 3.05%,和 PPI 公布前一模一樣3。
這是組成結構上的問題:核心 PCE 裡沒有汽油、沒有原油、沒有批發毛利、也沒有運費——也就是這份報告裡熱的那八成多,幾乎全部都不在核心 PCE 的定義裡。PPI 真正能連到核心 PCE 的幾條管道(投資組合管理費、醫療、機票與運費相關服務)這個月方向不一致,互相抵銷掉了。
我的理解
一、這份報告的結構和 CPI 一樣,所以結論也一樣。 熱的是能源,加上被能源帶動的運費與毛利;兩個乾淨的核心數字都是 +0.3%。我不覺得這是一份「通膨正在擴散」的報告。
二、10 月升息機率在這兩天衝上去又掉回來,但沒有回到起點。 CPI 公布前約兩成,CPI 當天盤中衝到約五成,PPI 當天又掉到三成以下;而同一時間,12 月至少升息一次的機率約九成。所以市場的答案不是「不升」,是「延後」4。
三、這一週的市場關注的是信用相關的議題。 10 年期公債殖利率在這兩份數據之後反而下跌約 15 bp。當天真正的主角是 AI 資料中心的信用重新定價——高收益債信用利差擴大到 324 bp、CoreWeave 的債券跌到面額的八折以下——也就是前一篇談的那件事,只是它從股票的故事變成了信用的故事5。後續物價是否會重新發酵值得觀察。
Footnotes
-
美國勞工統計局《生產者物價指數》,2026 年 9 月,2026 年 10 月 15 日發布。月增為季調後,年增為未季調。市場預期為媒體整理的共識值。BLS 公布的「最終需求扣食品與能源」月增我沒有查到可以引用的來源,所以上表沒有列這一項;文中「扣能源 +0.7%」引自財經媒體對同一份報告的整理,不是 BLS 新聞稿的原文數字。 ↩ ↩2
-
佔比是用 BLS《生產者物價指數詳細報告》的最終需求相對重要度(權重基準 2025 年 12 月:商品 29.028%、食品 5.452%、能源 5.061%、商品扣食品與能源 18.515%、服務 68.338%、貿易服務 19.755%、運輸與倉儲 4.857%、服務扣這三者 43.725%、建築 2.634%)乘以 9 月各分項月增率算出來的,不是 BLS 的官方分解。先驗證權重和公布值對得上:商品 29.028% × 2.6% = 0.755 個百分點、服務 68.338% × 0.8% = 0.547,合計 1.301,與公布的 1.3% 吻合。能源那個區間的來源:直接用 2025 年 12 月的能源權重 5.061% 算,能源貢獻 0.547 個百分點、佔 42%;但那樣能源、食品、商品扣食品與能源三者相加只有 0.668,比公布的商品 0.755 少了 0.09 個百分點。要讓三者相加等於公布值,能源權重必須已經升到約 5.87%——此時能源貢獻 0.634 個百分點、佔 49%,而且能源佔商品漲幅的 84%,和新聞稿說能源是商品漲幅絕大部分的描述一致。汽油年增 34%、能源年增 20%,權重上升是合理的,但 9 月的實際權重還沒公布,所以這裡給區間而不給單一值。服務那三個分項相加為 0.573,比公布的服務 0.547 多 0.026,已按比例縮回公布值。 ↩
-
克里夫蘭聯準銀行通膨即時推估,2026 年 10 月 15 日更新(PPI 公布後)。即時推估是模型的產物,不是公布值;9 月的 PCE 要到 10 月 29 至 30 日才公布。 ↩
-
升息機率引自 CME FedWatch 與 10 月 14 至 15 日的財經報導:CPI 公布前約 22%、公布後盤中約 50%、10 月 14 日傍晚 31.6% 到 33.8%、10 月 15 日跌破 30%;12 月至少升息一次約 89.7%(另有報導給 12 月單次升息 63%)。這些都是盤中的即時數字,會隨時變動。 目前的聯邦資金利率目標區間為 3.75% 到 4.00%,是 9 月那次升息之後的水準。 ↩
-
殖利率、信用利差與 CoreWeave 的債券價格引自 10 月 15 日的市場報導,都是盤中的即時數字,不是收盤定稿值,也不是公司財報或官方統計。 ↩