8 月核心 CPI 月增 0.3%,重新討論這個月升息的幅度與次數
由於 9 月 11 日公布的 8 月核心 CPI 月增是 0.3%,而非上篇市場推測的 0.2%,因此我對升息的預期也調整為可能。
事實上,經過進一步分析 CPI 數字的組成,發現其實數據本身除了能源以外,沒有那麼糟,但是市場上已經大致把升息定價完畢,目前是討論升多少、升幾次。
資料說什麼
四個主要數字裡,三個完全符合預期,只有核心月增率高了 0.1 個百分點1:
| 指標 | 市場預期 | 實際 |
|---|---|---|
| 整體 CPI 月增(季調) | 0.4% | 0.4% |
| 整體 CPI 年增 | 3.4% | 3.4% |
| 核心 CPI 月增(季調) | 0.2% | 0.3% |
| 核心 CPI 年增 | 2.4% | 2.4% |
整份報告最顯眼的並不是核心,而是整體 3.4% 對核心 2.4% 之間那一個百分點的落差——汽油年增 27.4%。這和上一篇 PPI 的結論是同一件事:能源。
完整的分項如下(月增為季調、年增為未季調):
| 2026 年 8 月 | 月增 | 年增 | 權重 |
|---|---|---|---|
| 所有項目 | +0.4% | 3.4% | 100.00 |
| 核心(不含食品能源) | +0.3% | 2.4% | 79.11 |
| 食品 | +0.1% | 2.7% | |
| 能源 | +2.1% | 16.3% | |
| — 汽油 | +3.9% | 27.4% | 約 3.4 |
| — 電力 | −0.2% | 3.8% | |
| — 天然氣 | −1.1% | 4.4% | |
| 核心商品 | +0.1% | 0.7% | 18.84 |
| — 新車 | +0.3% | 0.6% | 3.76 |
| — 中古車 | +0.4% | −2.3% | 2.70 |
| — 服飾 | 0.0% | 3.6% | 2.41 |
| — 醫療用品 | −0.2% | −2.7% | 1.40 |
| 核心服務 | +0.3% | 3.0% | 60.27 |
| — 住房 | +0.3% | 3.0% | 35.34 |
| — 主要住宅租金 | +0.2% | 2.7% | 7.74 |
| — 業主等值租金 | +0.2% | 3.1% | 25.92 |
| — 旅館住宿 | +2.4% | — | 約 1.3 |
| — 醫療服務 | −0.2% | 2.5% | 6.86 |
| — 運輸服務 | +0.5% | 2.4% | 6.31 |
| — 機票 | +2.7% | 23.4% | 1.05 |
| — 車險 | −0.8% | −5.1% | 2.56 |
核心的 0.3% 是怎麼來的
未經四捨五入,核心實際上漲 0.290%。拆開來看:
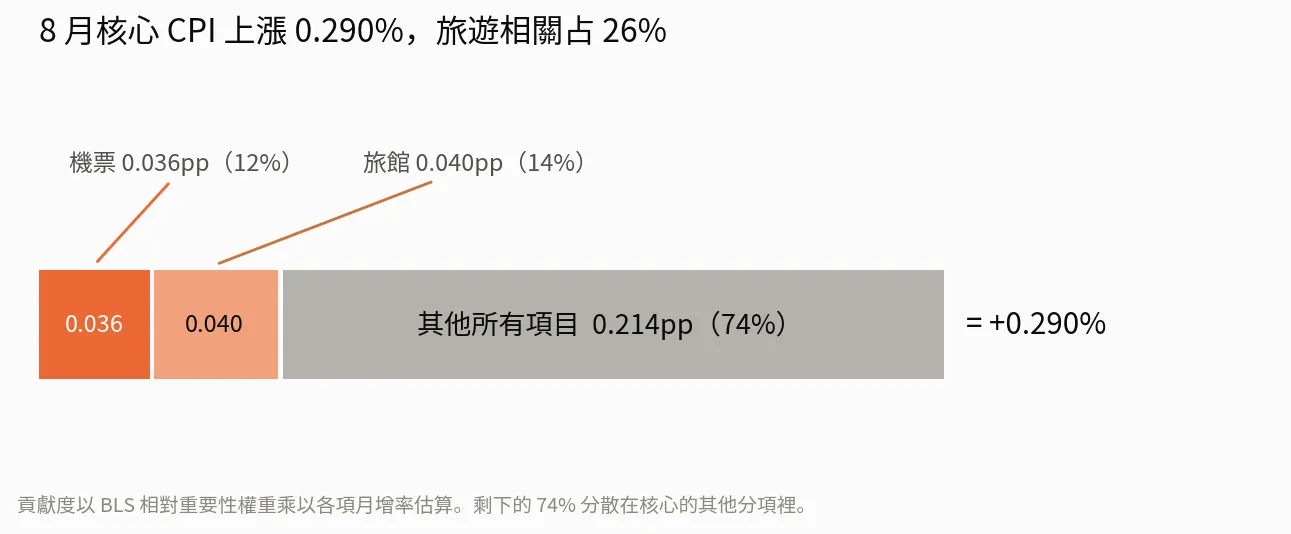
機票 +2.7%、旅館 +2.4%,兩者合計貢獻 0.076pp,約占整個漲幅的 26%。剩下的 74% 分散在核心的其他分項裡。
這裡要把兩件事分開講,因為很容易混淆。在月增率上,機票不是主因——它只占這次漲幅的 12%,旅館(14%)貢獻得比它還多。但在年增率上,機票的影響大得多:它只有 1.05% 的權重,年增卻是 23.4%,把機票剔掉,核心年增從 2.4% 掉到 2.12%。一個占籃子百分之一的分項,撐住了核心年增的 0.3 個百分點。
住房也值得看。整體住房月增從 7 月的 +0.1% 跳到 +0.3%,看起來在加速,但拆開來剛好相反:
| 月增(季調) | 7 月 | 8 月 |
|---|---|---|
| 業主等值租金 | +0.3% | +0.2% |
| 主要住宅租金 | +0.3% | +0.2% |
| 旅館住宿 | −2.8% | +2.4% |
| 住房合計 | +0.1% | +0.3% |
占住房 95% 的兩個租金分項都在減速。整個跳動來自旅館那 5.2 個百分點的擺盪,而旅館是按日定價的,波動本來就大。住房年增從 3.2% 降到 3.0%。
動能要看哪個觀察區間
如果只看單月會得到錯誤的印象。但把區間拉長之後,會出現另一個問題:答案取決於你選哪一段。
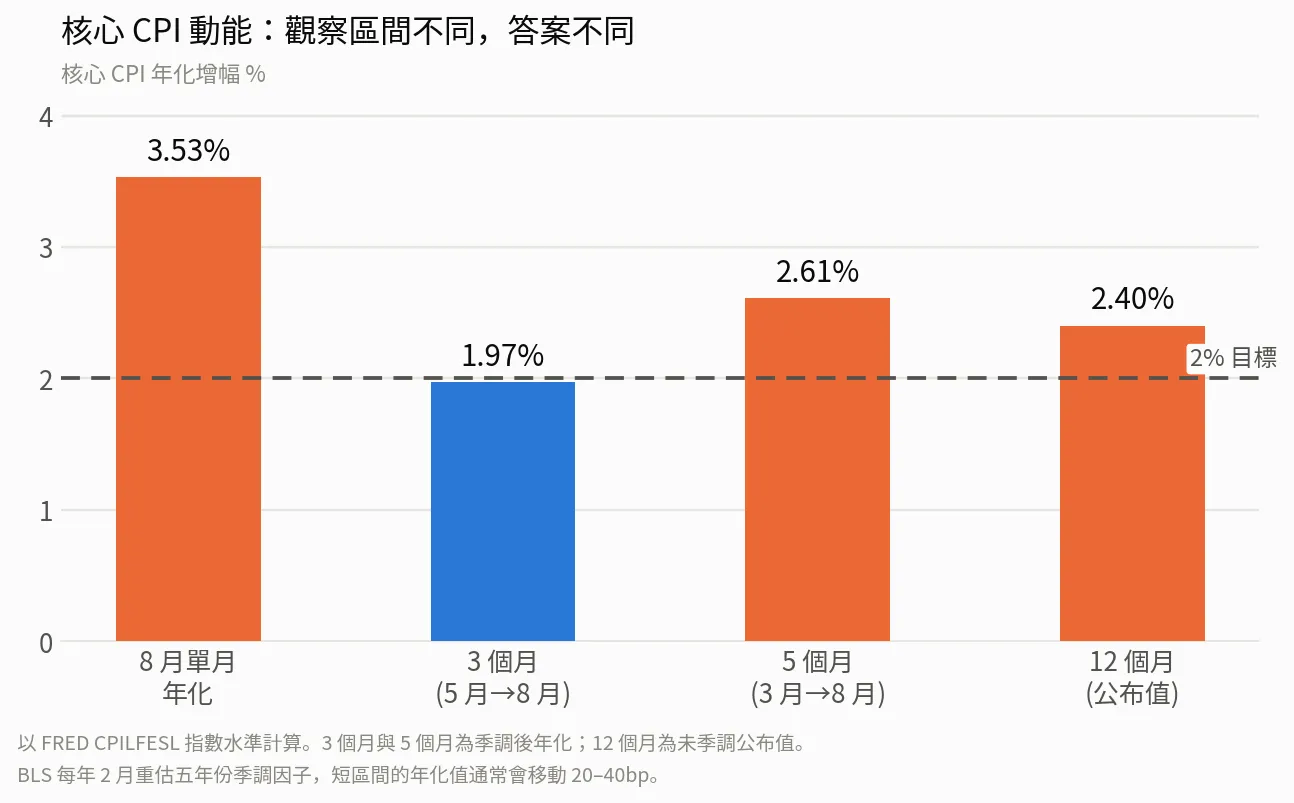
8 月單月年化 3.53%,明顯高於目標。3 個月(5 月→8 月)1.97%,低於目標。5 個月(3 月→8 月)2.61%,高於目標。12 個月 2.40%2。
5 個月動能略高於 12 個月,但 3 個月則在減速,因此整體動能並不明顯。
市場已經反應完了
CME FedWatch 目前給 9 月 16 日升息一碼的機率約 90%3。但債市的訊息比單一機率多得多:
| 數值 | |
|---|---|
| 聯邦資金利率目標區間 | 3.50%–3.75%(有效利率 3.63%) |
| 2 年期公債 | 4.56% |
| 10 年期公債 | 4.95% |
| 30 年期公債 | 5.37% |
2 年期比有效聯邦資金利率高出 93 個基點。更直接的是:一年後的一年期利率是 4.84%,比今天的政策利率高 121 個基點。依 2 年期隱含的路徑推算,市場定價的是三到五次升息,而不是一次3。明天的那一碼早就在價格裡了;市場利率一直跑在政策利率前面。真正還沒定價完的是幅度與次數。
聯準會要壓的是能源,也是金融條件
核心 CPI 裡面,幾乎沒有分項同時滿足「明顯高於目標」和「利率碰得到」。住房在減速、核心商品接近零、醫療是管制價格、車險在跌。唯一明顯偏高的是機票(年增 23.4%),但它有很大一部分是航空燃油的傳導——追到底還是能源。把 CPI 攤開來看,很難找到一個升息可以直接處理的通膨來源。
那答案可能不在 CPI 裡。
芝加哥聯準銀行的全國金融條件指數(NFCI)涵蓋 105 項指標,以「偏離長期平均幾個標準差」表示,負值代表比平均寬鬆。9 月 4 日的讀數是 −0.564,而且連續五週持續寬鬆4。作為對照:2008 年 10 月是 +4.2(史上最緊),2021 年 11 月是 −0.82(史上最鬆,當時是零利率加上量化寬鬆)。
也就是說,在 3.50%–3.75% 的政策利率下,金融條件的寬鬆程度大約是史上最鬆紀錄的七成,而那個紀錄是在零利率環境下創的。
而這一點和能源的關係值得講清楚:同樣一個供給面衝擊,打在寬鬆的金融環境上,和打在緊縮的環境上,後果差很多。 在緊縮、需求疲弱的環境裡,成本上升多半被企業的利潤吃掉,想漲也漲不動;在寬鬆的環境裡,企業有訂價能力、融資也容易,成本就會往下游傳。8 月 PPI 裡卡車運費上漲 2.0%5,就是燃料成本可能開始轉進運輸價格的第一個跡象。
所以聯準會要壓的其實不是柴油的價格,而可能是讓柴油漲價能夠順利轉嫁出去的那個環境。所以聯準會這次要壓的,其實不只是金融條件,還包括能源本身。
我的猜測:升息會發生,但這個循環的長短可能取決於戰爭的時間和原油供給是否恢復,若情況許可不會太長
主要理由有三。
一、短期內真正有效的解法是停戰。 整體 3.4% 對核心 2.4%,中間那一個百分點是能源,而能源貴的原因是戰爭。聯準會現在在做的,本質上是用貨幣政策去處理一個地緣政治造成的價格問題。
但話要說完整:能源價格上升得很快。8 月 PPI 裡柴油單月漲 24.1%,航空燃油也列在上漲項目裡;汽油年增已經到 27.4%,而且還在往上5。因此在戰爭停止之前,可能仍然需要一些壓抑的動作。
二、正常情況下成長不是聯準會的職責,但這次的代價會落到財政上。 聯準會的法定目標是物價穩定與充分就業,不包括經濟成長。可是現在多了一層:升息會讓公債利息支出上升、政府債務增加、需要更多發債、長端殖利率走升。這中間有可能形成惡性循環。
三、聯準會自己的點陣圖就指向短循環。 2027 年底 3.6%、2028 年底 3.4%6——升一次之後就往下走。三個月核心動能 1.97%,核心商品在底層接近零,住房在沒有幫忙的情況下自己減速,而 8 月核心 PCE 與 BEA 年度修正在 9 月 30 日同一天公布,預期會往下修 10–30 個基點7。
另外還有一個結構性的問題:AI 的成長本身就帶來龐大的能源需求。 如果 AI 投資要繼續,資料中心的電力需求就會繼續上升。那麼能源相關的通膨,在某種程度上是結構性的,不只是一場戰爭的副作用。停戰可以解決荷姆茲海峽那一段,但解決不了「新增算力需要新增發電」這件事。
必須說清楚的是,這件事目前還沒有出現在 CPI 上——8 月電力月減 0.2%、天然氣月減 1.1%。它是一個關於未來的論點,不是現在的數據。
同時要強調,以上推測如果 9 月的點陣圖把 2027 年底從 3.6% 再往上抬一碼以上,那「短循環」的說法得重新檢討。
Footnotes
-
美國勞工統計局《消費者物價指數》,2026 年 8 月,2026-09-11 發布。月增為季調後,年增為未季調。權重為 2026 年 7 月相對重要性。 ↩
-
各區間年化增幅以 FRED CPILFESL(季調後核心 CPI 指數水準)計算,非取自公布的四捨五入百分比。12 個月為未季調公布值。 ↩
-
CME FedWatch 與美國財政部每日殖利率曲線,2026-09-10 至 09-14。CPI 公布前的升息機率約 70%,公布後約 90%。隱含路徑依 2 年期殖利率與不同期限溢酬假設推算,屬估計值而非市場直接報價。 ↩ ↩2
-
芝加哥聯準銀行全國金融條件指數(FRED NFCI),2026-09-04 讀數 −0.564。 ↩
-
柴油、航空燃油與卡車運費引自美國勞工統計局《生產者物價指數》,2026 年 8 月:柴油單月上漲 24.1%,卡車運費上漲 2.0%,航空燃油列於上漲項目但未單獨公布漲幅。汽油為《消費者物價指數》同月數值,月增 3.9%、年增 27.4%。 ↩ ↩2
-
聯邦公開市場委員會經濟預測摘要(SEP),2026 年 6 月。9 月 16 日將公布更新版本。 ↩
-
8 月個人所得與支出(含核心 PCE)與 BEA 年度修正於 2026 年 9 月 30 日同日公布,在 9 月 16 日的決策之後。下修幅度為市場預期區間。 ↩